
Wzrost cen bywa tak drastyczny, że klientom wydaje się, iż ktoś pomylił się o jedno zero. Niestety nie. Ubezpieczenia pojazdów podrożały niesamowicie, choć nie dla wszystkich. Jeżdżący bezpiecznie, bez szkód, zapłacą raczej tylko trochę więcej niż rok wcześniej, choć sporo zależy od marki samochodu. Dużo więcej zapłacą ci, którzy samochód wykorzystują do celów służbowych. A najwięcej ci, którzy mieli jakieś kolizje, czy wypadki.
To może się wydawać nielogiczne, bez sensu i trudno w to uwierzyć, ale... Z całego kraju napływa coraz więcej sygnałów od kierowców, którzy muszą zapłacić składkę OC wyższą, niż wynosi wartość ubezpieczanego samochodu. Niedawno pisaliśmy o taksówkarzu-rekordziście z Warszawy, któremu wyliczono składkę na ponad 13 tys. zł, czy o taksówkarce z Lublina, której OC przez rok wzrosło z 800 zł do ponad 11 tys. zł.
Klient nasz pan? Zapomnij! Z czego to wynika? Od lutego obowiązuje nowy podatek bankowy. Płacić go muszą nie tylko banki, czy SKOK-i, ale też firmy ubezpieczeniowe. I płacą, przerzucając ten koszt na klientów. Drugi powód podwyżek to zalecenia Komisji Nadzoru Finansowego. Do tej pory przez lata firmy ubezpieczeniowe walczyły o klientów coraz bardziej obniżając składki. Ceny ubezpieczeń spadały, a szkód było coraz więcej i każdego roku wypłacano w ramach odszkodowań coraz wyższe sumy. Gdyby ta wojna trwała, ich rentowność firm byłaby zagrożona – ostrzegał KNF. No i firmy ubezpieczeniowe podniosły ceny i drastycznie zmieniły swoją politykę.
Dziś klient już nie przebiera w ofertach. Wręcz przeciwnie. To firmy przebierają w klientach wybierając sobie takich, którzy jeżdżą bezpiecznie. Wystarczy wpisać w internetowej porównywarce ofert, że w ostatnich latach były jakieś szkody, a okaże się, że oferta jest skromna. Wiele firm z takim kierowcą nie chce mieć nic do czynienia.
Mamy Twój PESEL, wiemy o Tobie wszystko Kalkulatory ofert ubezpieczeń znajdziemy na stronach internetowych każdego ubezpieczyciela, można też skorzystać z licznych porównywarek. Za każdym razem mechanizm podobny. Trzeba wypełnić mnóstwo rubryczek, podając m.in., czy w samochodzie przewożone jest dziecko (ubezpieczyciel zakłada, że kierowca jeździ wówczas bezpieczniej) lub gdzie nocą samochód jest parkowany (jasne, że w garażu bezpieczniej niż na ulicy). No i najważniejsze: PESEL. To dzięki niemu system sprawdza w rejestrze Ubezpieczeniowego Funduszu Gwarancyjnego, jaka jest historia kierowcy. Jeśli były szkody, składka jest dużo, dużo wyższa.
– Wyliczając składkę zawsze korzystamy z UFG. Nie możemy uwierzyć klientowi na słowo, że nie miał żadnych wypadków. Choć w tym roku w systemie UFG jest straszny bałagan – przyznaje w rozmowie z naTemat agent ubezpieczeniowy jednej z firm. Woli pozostać anonimowy. Dlaczego? To wyjaśnimy za moment. Opowiada, że na stronie ufg.pl często nie zgadzają się dane kierowcy z jego historią. Bywa, że dopisane są nieistniejące szkody. Częściej brakuje informacji o ciągłości ubezpieczenia, a na tej podstawie firma może udzielić zniżek.
agent jednej z firm ubezpieczeniowych
Przewóz osób? Taxi? Dziękujemy, nie obsługujemy Podrożało i OC, i AC. Najwięcej dla tych, którzy mieli w ostatnim czasie jakieś wypłaty z polisy. W takich sytuacjach suma Auto Casco może wzrosnąć z kilkuset złotych do 5-8 tys. – W naszej firmie jeśli przez ostatnich 5 lat były 3 szkody z AC, to w ogóle nie zawieramy umowy z takim kierowcą – tłumaczy agent. Co innego z OC, ono jest obowiązkowe i jeśli klient się zgłasza, to ubezpieczyciel musi umowę podpisać. – Teoretycznie tak jest, ale u nas jest pewna grupa, której polis nie sprzedajemy – ujawnia agent i właśnie dlatego woli nie ujawniać jakichkolwiek danych.
agent jednej z firm ubezpieczeniowych
No i tak było w przypadku lubelskiej taksówkarki. Beacie Strużak zdarzyła się niewielka stłuczka. Gdy zgłosiła się, aby przedłużyć ubezpieczenie, okazało się, że ma zapłacić 11 137 złotych i 8 groszy. – To kwota większa niż wartość mojego auta – wyjaśniała reporterowi naTemat. Na szczęście taksówkarce udało się znaleźć inną firmę ubezpieczeniową, która podniosła jej składkę nie o ponad 1000 proc., a o kilkaset złotych, czyli o mniej niż 50 proc.
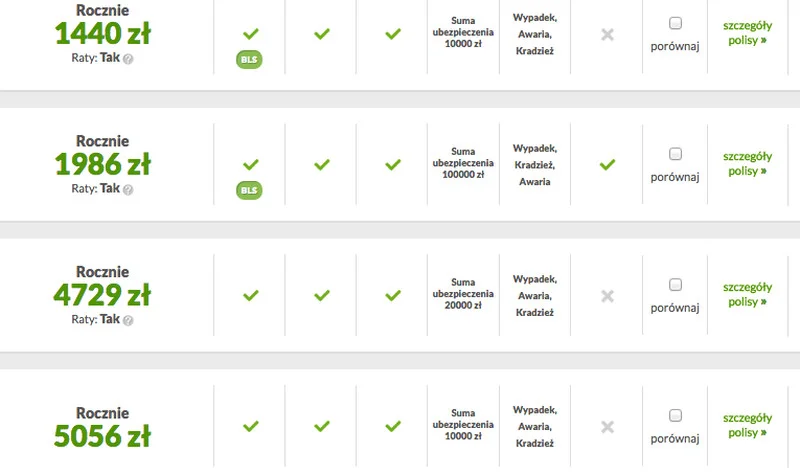
Jednak pani Beata na własnej skórze poczuła, jak wygląda nowa polityka firm ubezpieczeniowych, które wolą mieć kierowców "bezszkodowych". A taksówkarz po stłuczce to dla nich najgorsza kategoria klientów, których wolą odstraszyć. O tym, że sytuacja kierowców zmieniła się znacznie, usłyszeliśmy też na infolinii jednej z porównywarek cen ubezpieczeń. – Najmocniej wzrosły ceny ubezpieczeń tych kierowców, którzy jeżdżą zawodowo i nie mają "czystej" historii. Ale i oni mogą próbować jakoś wybrnąć, na przykłada zamiast AC mogą poszukać jakiejś oferty mini Auto Casco i tak przetrwać ten droższy rok – wyjaśnia pracownica infolinii.
Tu tysiąc, tam parę tysięcy Zaznacza przy tym, że zawsze warto posprawdzać oferty wielu firm, bo różnice bywają kolosalne. Po prostu, w niektórych firmach na określone modele samochodów stawki wzrosły i tyle. Np. za OC za forda transita skoczyło z 400 do prawie 1000 zł. Często po kieszeni dostają zatem również ci, którzy żadnej szkody nie mieli.
Trudno jednak mieć nadzieję, że w 2017 roku będzie taniej. Wręcz przeciwnie. Kierowcy do tego odstraszania cenami niestety chyba będą musieli się przyzwyczaić. – Od przyszłego roku zakłady będą musiały stosować rekomendację nadzoru finansowego, związaną z zadośćuczynieniami, czyli wypłatami za szkody nie dającymi się wymiernie wycenić, jak np. śmierć bliskiej osoby w wypadku – wyjaśniał w naTemat Marcin Tarczyński z Polskiej Izby Ubezpieczeń.
I trudno się dziwić polityce firm ubezpieczeniowych: im wyższe ryzyko, tym wyższa składka. Choć czasem te składki osiągają poziom absurdalny. I efekt może być taki, że na drogach będzie jeszcze więcej nieubezpieczonych samochodów. Już teraz szacuje się, że jest ich w Polsce około 100 tysięcy.
Napisz do autora: [email protected]
 Nie przegap żadnej ważnej wiadomości i obserwuj nas w Google News!